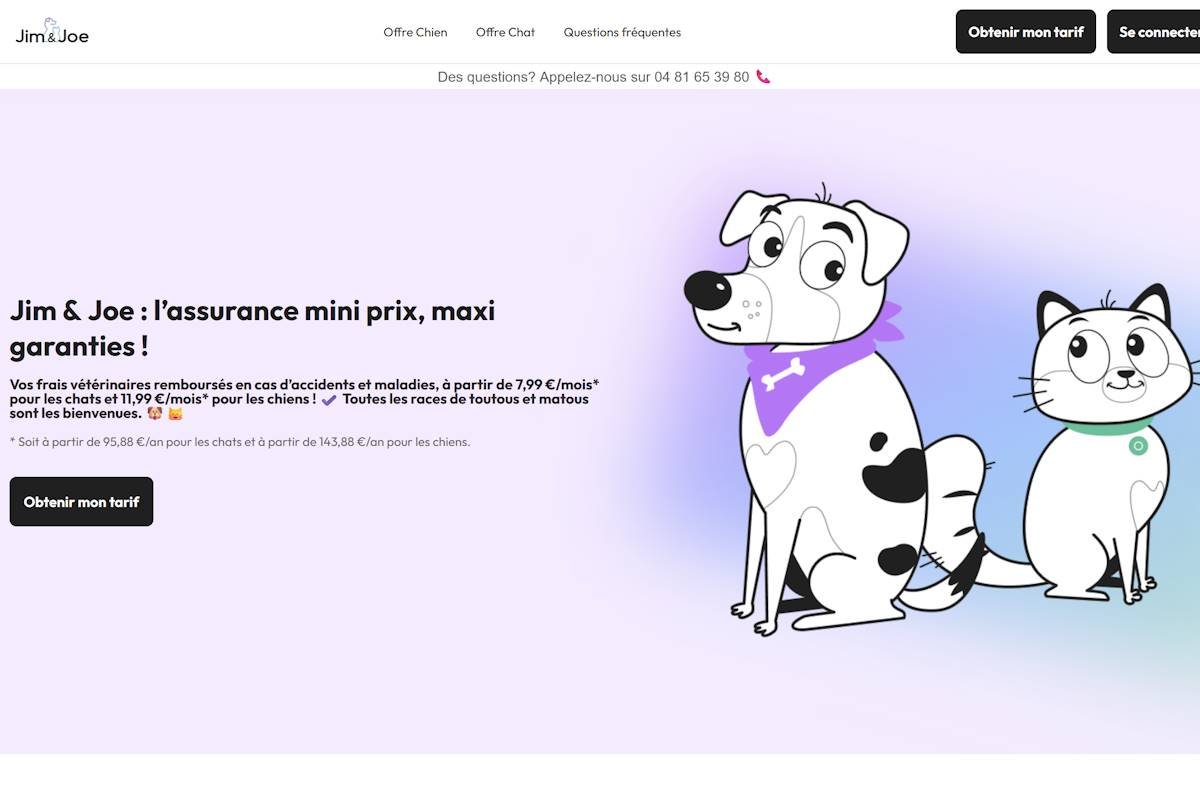
Jim & Joe se presenta como una opción de seguro veterinario para perros y gatos con un precio de entrada atractivo. Ese primer importe, sin embargo, no basta para saber cuánto acabaría costando una factura real cuando hay una urgencia, una enfermedad o varios actos veterinarios en el mismo año. El aspecto que conviene revisar antes que cualquier otro es cómo se reparten los límites de reembolso entre accidentes y enfermedades, porque una cifra global puede dar una impresión engañosa si en realidad se divide en dos bolsas distintas.
Este análisis se basa en información pública consultada el 23 de octubre de 2026. No procede de una contratación efectiva ni de un reembolso comprobado por la redacción. Para conocer con precisión qué cubre un animal concreto, lo decisivo es el presupuesto personalizado y la documentación contractual que lo acompaña.
Una oferta que hay que leer con el presupuesto delante
La presentación oficial del seguro para perros menciona tres fórmulas, Soft, Cool y Zen, además de unos topes anuales de 1.200 € para accidentes y 800 € para enfermedades. También indica una franquicia anual y una opción de prevención. Sobre el papel, la estructura parece sencilla; en la práctica, lo importante es entender qué gasto entra en cada bloque y qué parte puede quedar limitada por sublímites adicionales.
Conviene, además, tratar la información comercial con cautela. En la página pública se observan incoherencias: el porcentaje de la fórmula intermedia no coincide entre un texto y una tabla, y en algunos apartados aparecen referencias a otras marcas. Por ese motivo, no es prudente asumir que el cuadro resumido equivale a una promesa contractual cerrada. Antes de decidirse, hay que pedir el documento de información del producto, las condiciones generales y las condiciones particulares de la oferta enviada para el animal asegurado.
Por qué el límite de enfermedad cambia por completo la comparación
Para entender el efecto de esos topes, basta una simulación sencilla. Imaginemos un contrato con 1.200 € para accidentes y 800 € para enfermedades. Si un tratamiento clasificado como enfermedad genera 1.500 € de gastos admisibles, el seguro no podría aplicar libremente los 2.000 € como si fueran un único fondo común: el límite de enfermedad frenaría el reembolso en 800 €, aunque no se hubiera consumido ni un euro del apartado de accidentes.
De ahí que la cifra total no deba interpretarse como un “bolsillo” único para cualquier gasto veterinario. Antes de contratar, merece la pena pedir que expliquen por escrito cómo se clasifican los siniestros, si existen otros subtopes y qué ocurre con los actos que pueden encajar en más de una categoría. También es útil solicitar dos ejemplos numéricos: uno de intervención derivada de un accidente y otro de tratamiento prolongado por enfermedad. Esa comparación permite ver el funcionamiento real del contrato, no solo su precio publicitario.
Franquicia anual: la primera devolución es la que aclara el cálculo
La franquicia anual no funciona igual que una franquicia aplicada a cada solicitud de reembolso. Por eso, el importe indicado en un folleto no basta para saber cuánto se recuperará en la práctica. Hay que preguntar si esa franquicia se descuenta antes o después de aplicar el porcentaje de cobertura, qué sucede cuando un gasto pequeño no la absorbe por completo y en qué momento se reinicia el cómputo.
Guardar el primer detalle de reembolso del año es una buena forma de entender la lógica del contrato. Ese documento debe mostrar con claridad cuánto se ha retenido y por qué. Para comparar con otra póliza, el método debe ser siempre el mismo: mismo total de gastos, mismo tipo de actos y mismo número de solicitudes. Solo así la comparación entre seguros resulta fiable y no depende de una lectura superficial del precio mensual.
Carencia, antecedentes y prevención: tres comprobaciones distintas
También conviene revisar los plazos de carencia aplicables a accidentes, enfermedades, cirugía derivada de enfermedad y cualquier patología sometida a una norma especial. Un periodo corto en una cobertura concreta no significa que todo el contrato entre en vigor de inmediato. Cada garantía puede tener su propio calendario, y ese detalle cambia mucho la utilidad real del seguro en los primeros meses.
Otro punto sensible es la declaración del historial médico. Si la aseguradora pide antecedentes, conviene responder con exactitud. La ausencia de un cuestionario muy detallado no permite concluir que cualquier problema previo quedará cubierto. Incluso un síntoma observado con anterioridad, aunque aún no exista diagnóstico formal, merece una aclaración expresa para evitar malentendidos posteriores.
En cuanto a la opción de prevención, debe compararse su coste con el valor de los actos que incluye. No tiene sentido mezclar ese paquete con el reembolso de una enfermedad. Un vacunación de rutina y una consulta por un perro enfermo no se imputan necesariamente a la misma partida, así que resulta esencial distinguir el uso preventivo del uso curativo.
El plazo anunciado no siempre empieza cuando envías el expediente
La página de inicio indica un ingreso en 48 horas después del tratamiento de la solicitud. Esa formulación, por sí sola, no garantiza que el dinero llegue 48 horas después de remitir una foto de la factura. Primero hay que revisar la documentación, después tramitar el expediente y, por último, esperar al tiempo bancario de la transferencia. Son fases distintas y conviene no confundirlas.
Antes de contratar, también es útil preguntar cómo se gestiona un expediente incompleto y qué justificantes se requieren en cada caso. Tener clara esa lista evita retrasos innecesarios y reduce el riesgo de que la devolución se alargue por falta de una prueba concreta. Si el usuario prepara bien sus solicitudes desde el principio, el seguimiento suele ser mucho más sencillo.
Seis respuestas que conviene tener antes de firmar
- ¿Mi animal es elegible según su edad y su historial médico?
- ¿Qué porcentaje aparece exactamente en mi presupuesto, sin ambigüedades?
- ¿Qué límites y franquicias se aplican a mis dos escenarios de gasto más probables?
- ¿Qué exclusiones afectan a los tratamientos que más me preocupan?
- ¿Puedo cambiar de fórmula más adelante y bajo qué condiciones?
- ¿Qué reglas se aplican al renovarse el contrato, al cambiar la tarifa y a la cancelación?
La presentación de la marca está disponible en su web oficial, pero la comparación solo gana solidez cuando las respuestas quedan por escrito junto al presupuesto fechado. Si una cifra cambia entre documentos, lo más prudente es pedir una corrección antes de firmar. En seguros para mascotas, una lectura atenta suele valer más que un precio atractivo aislado, porque el verdadero coste se revela cuando llega la factura veterinaria y hay que comprobar qué parte entra realmente en cobertura.
Ultimas Entradas Publicadas
Qué hacer si has perdido un ave de compañía
Uñas del perro: cuándo cortarlas y cómo hacerlo
Seguro para perros en la ciudad: ¿qué coberturas son útiles?
Por qué es importante el baño de polvo para las chinchillas
Plott Hound: características de la raza canina
Qué hacer si los dientes de tu perro están desgastados
Tomografía computarizada en el diagnóstico de enfermedades en animales
Terapia con fluidos: por qué, en qué condiciones y cómo se realiza la perfusión en animales
Refugio para gatos en invierno: ¿cómo fabricarlo?