Vivir en un apartamento en la ciudad no protege a un perro de los imprevistos. Aunque se disponga de menos espacio y posibilidades de correr libremente, los perros urbanos salen a la calle, se cruzan con otros animales y personas, y pueden lesionarse o enfermarse como cualquier otro. Por ello, es fundamental contar con un seguro adecuado que cubra las necesidades concretas que presenta la vida citadina. Sin embargo, residir en la ciudad no basta por sí solo para justificar cualquier póliza: lo importante es evaluar si el contrato encaja con la organización familiar, el estilo de vida y, sobre todo, con los cuidados que realmente cubre, no solo con la simple etiqueta de “perro urbano”.
Para evaluar una oferta con criterio y seleccionar un seguro que aporte verdadero valor, conviene partir de situaciones muy concretas que pueden ocurrir en el día a día. Esta aproximación facilita distinguir una garantía útil de un contrato que parece completo solo por su denominación.
1. La consulta cae en domingo por la noche
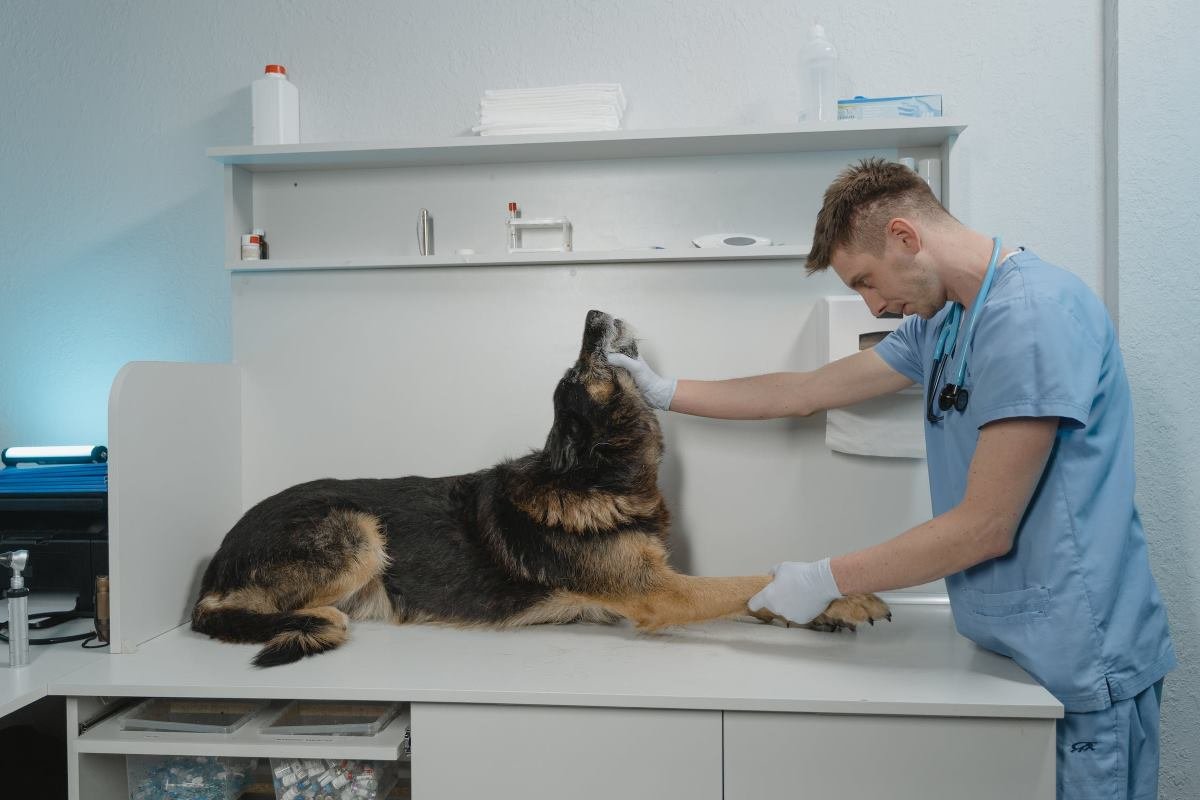
Imaginemos que su perro presenta un problema de salud repentino un domingo por la noche. La clínica veterinaria habitual está cerrada y le indican acudir a un veterinario de guardia. Pero entonces surge lo urgente: saber a dónde debe ir, si podrá trasladar al perro adecuadamente y, especialmente, cómo se realizará el pago o el reembolso de esa atención.
Es importante entender que el reembolso del seguro llega después de la atención, y siempre se realiza según las condiciones específicas del contrato. Por esta razón, antes de firmar cualquier seguro, conviene preguntar expresamente si las consultas de urgencia están cubiertas, así como si se incluyen recargos nocturnos, de fin de semana o festivos, y las pruebas complementarias que indique el veterinario.
Asimismo, se debe revisar cuánto margen queda del límite anual de cobertura para no encontrarse con sorpresas desagradables en el momento de necesitarlo. Que el contrato mencione “hospitalización cubierta” no significa automáticamente que estas situaciones estén contempladas sin restricciones.
Además, algunas pólizas ofrecen un sistema de adelanto de gastos, lo que puede ser muy útil para evitar el desembolso inmediato. Sin embargo, es fundamental verificar quién acepta este adelanto, cómo se activa el proceso y qué parte de la factura tendrá que asumir el propietario. Sin una verificación previa, lo más prudente es contar con el desembolso inmediato para garantizar la atención oportunamente.
Para facilitar la gestión, es útil informarse sobre la documentación necesaria para el reembolso, como facturas detalladas, informes médicos o incluso fotografías cuando se trate de heridas o lesiones visibles. Consultar una guía sobre el reembolso de gastos veterinarios puede ofrecer una visión clara y práctica para preparar esta documentación y agilizar el proceso.
2. Ocurre un accidente durante el paseo
El paseo diario es un momento en que pueden ocurrir accidentes aparentemente simples pero que requieren atención veterinaria. Por ejemplo, un perro puede cortarse una almohadilla tras caminar por zonas con cristales o piedras, o puede ingerir un objeto extraño, desde un trozo de plásticos hasta plantas tóxicas. En el lenguaje cotidiano, la palabra “accidente” parece obvia; sin embargo, dentro de una póliza el alcance del término puede ser mucho más preciso y variable según la letra pequeña.
Por ello, en lugar de fiarse solo del nombre o la categoría de la modalidad del seguro, es recomendable que el propietario pida ejemplos concretos de cobertura para situaciones típicas. ¿La póliza cubre una herida en la pata? ¿Incluye el tratamiento para la ingestión de cuerpos extraños? ¿Se cubren radiografías o análisis de sangre que puedan ser necesarios?
Estos detalles son clave para evitar desagradables sorpresas al momento de enfrentar un gasto inesperado. También es recomendable tener un pequeño dossier digital en el teléfono móvil que contenga información práctica e importante: el número del veterinario habitual, el contacto de servicios de urgencias veterinarias, la identificación del perro (como la cartilla sanitaria o el chip) y la referencia del contrato de seguro. Tener estos datos a mano agiliza la toma de decisiones en situaciones de estrés y emergencia.
Por último, es importante recordar que la decisión de acudir al veterinario debe seguir siendo médica, no financiera. Aunque todavía no se sepa si el gasto será reembolsado totalmente, la salud y el bienestar del perro deben prevalecer.
3. Su perro lesiona a alguien o daña sus pertenencias
Cuando un perro causa daños a terceros, la naturaleza del problema cambia completamente. En este caso, ya no se trata del reembolso de los cuidados médicos del animal, sino de la responsabilidad civil frente a terceros. Por ejemplo, si el perro muerde a otro animal, causa heridas a una persona o daña una propiedad, el propietario podría verse legalmente obligado a responder por los perjuicios.
Un seguro de salud para mascotas no sustituye necesariamente la responsabilidad civil. Por ello, conviene revisar cuidadosamente la póliza de hogar o vivienda, especialmente sus exclusiones, para ver si incluye una cobertura adecuada para cualquier daño causado por el perro. Esta garantía suele ser independiente y puede requerir su propia contratación.
En algunos casos, la legislación impone requisitos específicos, particularmente para perros de primera o segunda categoría, considerados como potencialmente peligrosos. Por ejemplo, Service Public recuerda las reglas de responsabilidad y de seguro, incluida la obligatoriedad de tener una garantía de responsabilidad civil adaptada y un certificado que lo acredite. No debe suponerse que una cuota mensual bajo el nombre de “seguro para perro” cubre automáticamente esta obligación; es imprescindible contar con la garantía correspondiente y asegurarse de que el seguro está al día con la legislación vigente.
En resumen, para evitar problemas legales y económicos, al contratar un seguro para perros urbanos es fundamental confirmar el tipo de cobertura de responsabilidad civil ofrecida, especialmente si se convive en comunidades urbanas donde el riesgo de daños a terceros puede ser mayor debido a la proximidad y concurrencia.
4. Usted paga cuidados regulares durante todo el año
Además de los accidentes o enfermedades imprevistas, existen gastos previsibles vinculados al cuidado habitual del perro. Entre estos se encuentran las vacunas anuales, la desparasitación, la identificación con chip o microchip, el control veterinario preventivo y el mantenimiento general de la salud. Estos cuidados son indispensables para mantener el bienestar del animal y prevenir enfermedades.
Sin embargo, no siempre estos gastos están incluidos en las garantías básicas de enfermedad o accidente. Algunas pólizas incorporan un presupuesto específico para prevención, a menudo como una opción adicional o complementaria. Este presupuesto puede cubrir algunas consultas rutinarias o la compra de antiparasitarios, entre otros.
Ante esta posibilidad, resulta fundamental comparar el coste suplementario de esta opción con el importe que realmente podrá utilizarse para los actos preventivos recomendados. Por ejemplo, si una opción cuesta 6 € al mes, es decir, 72 € al año, y la cantidad máxima que ofrece para prevención es de 60 €, no resulta económicamente ventajoso suscribirla si solo se calcula desde el punto de vista monetario.
Además, se debe identificar con precisión qué otros servicios incluye esa opción para valorarla en su conjunto. No tiene sentido contratar productos o coberturas innecesarias solo para “agotar” el presupuesto preventivo. La clave está en analizar con detalle las necesidades específicas del perro y las recomendaciones del veterinario, para así decidir si esta opción aporta un verdadero beneficio.
La pequeña lista de comprobación antes de contratar
| Su necesidad | Pregunta que debe hacer |
|---|---|
| Acudir a un veterinario de guardia distinto | ¿Puedo consultar al veterinario que elija, sin estar limitado a una red específica? |
| Una urgencia costosa | ¿Qué porcentaje de cobertura, franquicia y límite anual se aplican simultáneamente en caso de urgencia? |
| Desplazarse sin coche | ¿El transporte veterinario está previsto dentro de la póliza y bajo qué condiciones? |
| Cuidado por un familiar o un profesional | ¿Qué responsabilidad civil cubre la póliza en caso de que otra persona atienda a mi perro y ocurra un incidente? |
| Tratamientos ya iniciados | ¿Qué secuelas o complicaciones derivadas de dolencias previas quedan excluidas de la cobertura? |
A partir de estas preguntas base, puede valorar con más precisión una assurance pour votre chien, comparar varios presupuestos con la misma base y elegir la opción que mejor se adapte a la edad del animal, sus características y su historial médico. Es fundamental recordar que ningún precio llamativo debería sustituir una respuesta adecuada a estas variables concretas.
La importancia de la prevención y el buen cuidado diario
Finalmente, no hay que olvidar que aunque el seguro puede ayudar a absorber los costes de un imprevisto, no hace que un paseo sea seguro por sí mismo. La prevención es el pilar fundamental para minimizar riesgos en la ciudad.
Algunas medidas básicas incluyen el uso de una correa adecuada al entorno, que permita mantener el control en calles concurridas o zonas con tráfico. También es indispensable una vigilancia constante sobre residuos o elementos peligrosos en el suelo, como vidrios, productos tóxicos o restos de comida. El aprendizaje progresivo de cruces peatonales y normas de circulación para el perro contribuye a evitar accidentes de tránsito.
Un seguimiento veterinario regular es igualmente esencial para detectar y tratar precozmente cualquier problema de salud. En conjunto, estas medidas permiten mejorar la calidad de vida del perro y reducir la probabilidad de acudir al veterinario por emergencias o enfermedades graves.
Además, para decidir cómo repartir el presupuesto dedicado a la salud del perro, resulta útil comparar el coste del seguro con una reserva de ahorro destinada a emergencias. En algunos casos, si el perro es joven y saludable, puede compensar acumular un fondo para cubrir los gastos veterinarios, mientras que para otros perfiles de perro y familia, un seguro bien diseñado puede ofrecer la tranquilidad y la protección necesarias sin desequilibrios financieros.
Conclusión
Contratar un seguro para perros en la ciudad requiere un análisis cuidadoso y personalizado, que tenga en cuenta las circunstancias concretas de la vida urbana, el comportamiento y antecedentes del perro, y las necesidades reales de la familia. Más allá del nombre o la imagen “de perro urbano”, la clave está en conocer en detalle qué coberturas ofrece cada póliza, qué exclusiones existen, qué mecanismos de reembolso funcionan y cómo se ajustan al perfil y rutina de su mascota.
Si se tiene en cuenta esta perspectiva práctica y concreta, podrá escoger un seguro que no solo aporte protección económica frente a accidentes y enfermedades, sino que también cubra responsabilidad civil, facilite la gestión en urgencias y ayude en la prevención diaria. Así, vivirá con su perro en la ciudad con mayor seguridad y tranquilidad, disfrutando juntos de cada paseo y cada momento compartido.
Ultimas Entradas Publicadas
Qué hacer si has perdido un ave de compañía
Uñas del perro: cuándo cortarlas y cómo hacerlo
Seguro para perros en la ciudad: ¿qué coberturas son útiles?
Por qué es importante el baño de polvo para las chinchillas
Plott Hound: características de la raza canina
Qué hacer si los dientes de tu perro están desgastados
Tomografía computarizada en el diagnóstico de enfermedades en animales
Terapia con fluidos: por qué, en qué condiciones y cómo se realiza la perfusión en animales
Refugio para gatos en invierno: ¿cómo fabricarlo?